Alex Do – Co-Founder, Beyond Incorporation Services · Cập nhật ngày 17/09/2026
Khi một doanh nghiệp Việt Nam thanh toán phí tư vấn, phần mềm, quảng cáo, quản lý, thiết kế, hỗ trợ vận hành hoặc các dịch vụ khác cho pháp nhân tại Hong Kong, Singapore hay UAE, câu hỏi quan trọng không chỉ là “ngân hàng có chuyển được tiền hay không”. Doanh nghiệp còn phải xác định đúng bản chất khoản chi, nghĩa vụ thuế nhà thầu tại Việt Nam, khả năng áp dụng Hiệp định thuế, bộ chứng từ kế toán và hồ sơ giải trình với ngân hàng hoặc cơ quan thuế.
Điểm xuất phát phải là bản chất giao dịch. Một công ty ở Hong Kong, Singapore hoặc UAE có thể không có văn phòng, nhân viên hay tài khoản tại Việt Nam, nhưng nếu doanh nghiệp đó cung cấp dịch vụ cho bên Việt Nam và phát sinh thu nhập có nguồn gốc từ Việt Nam thì vẫn có thể thuộc phạm vi thuế đối với nhà thầu nước ngoài.
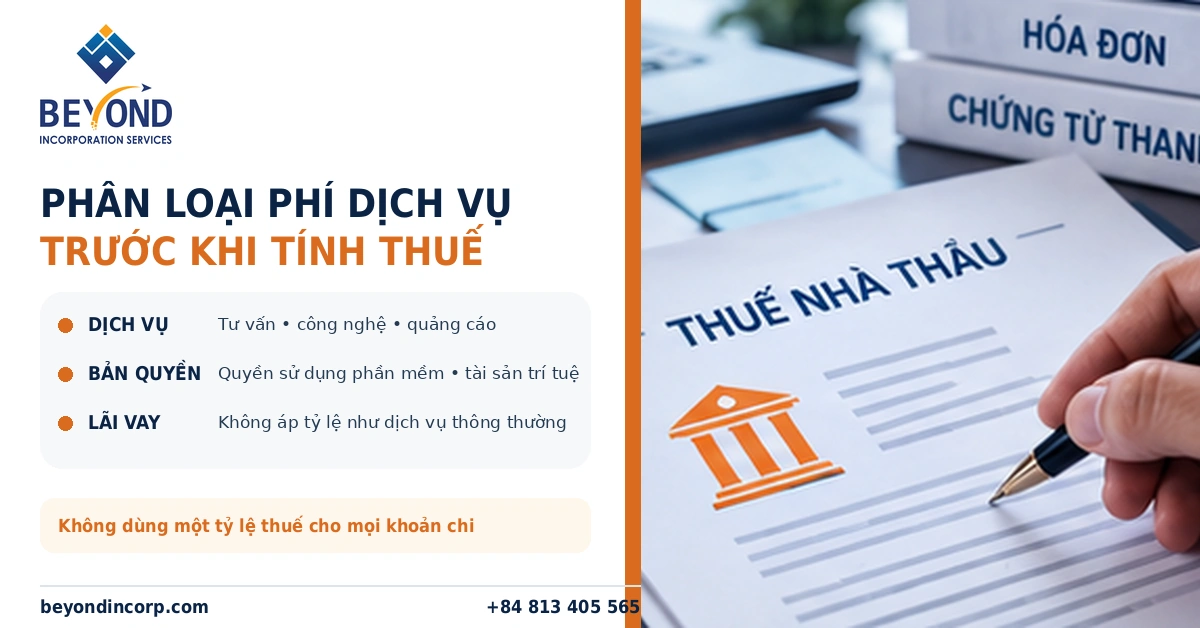
Các khoản thường gặp gồm phí tư vấn chiến lược, phí phát triển phần mềm, phí bản quyền hoặc quyền sử dụng phần mềm, phí quảng cáo, phí quản trị hệ thống, phí thiết kế, phí hỗ trợ kỹ thuật, phí môi giới, phí quản lý tập đoàn, phí thuê tài sản, lãi vay và các khoản dịch vụ xuyên biên giới khác. Không nên chỉ nhìn tên gọi trên hóa đơn. Cơ quan thuế có thể xem xét hợp đồng, phạm vi công việc, quyền sở hữu sản phẩm bàn giao, địa điểm sử dụng dịch vụ và điều khoản thanh toán để phân loại.
Nếu doanh nghiệp đang sử dụng pháp nhân nước ngoài để vận hành kinh doanh quốc tế, phần thuế tại Việt Nam cần được xem cùng với cấu trúc tổng thể. Bài offshore cho người Việt: thuế, ngân hàng và thanh toán quốc tế phân tích rõ vì sao “công ty ở nước ngoài” không đồng nghĩa với việc các dòng tiền liên quan đến Việt Nam tự động nằm ngoài nghĩa vụ thuế Việt Nam.
Năm 2026 là thời điểm doanh nghiệp cần đặc biệt cẩn thận khi dùng các mẫu hướng dẫn cũ trên mạng. Cơ chế thuế nhà thầu hiện nay không còn chỉ dựa vào Thông tư 103/2014/TT-BTC như nhiều tài liệu trước đây.
Điều này đặc biệt quan trọng với kế toán doanh nghiệp Việt Nam. Nếu phần mềm kế toán, mẫu hồ sơ nội bộ hoặc tư vấn bên ngoài vẫn sử dụng nguyên bảng biểu và thủ tục trước 2026, doanh nghiệp nên rà soát lại trước khi chuyển tiền.
Đối với dịch vụ thông thường thuộc phương pháp tính trực tiếp trên doanh thu, tỷ lệ phổ biến nhất vẫn là 5% thuế GTGT và 5% thuế TNDN. Tuy nhiên, doanh nghiệp không nên áp 10% một cách máy móc cho mọi khoản thanh toán ra nước ngoài.
| Nhóm khoản thanh toán | GTGT thường gặp | TNDN thường gặp | Lưu ý |
|---|---|---|---|
| Dịch vụ tư vấn, hỗ trợ, quảng cáo, xử lý dữ liệu, dịch vụ công nghệ thông thường | 5% | 5% | Cần xác định đúng bản chất dịch vụ và doanh thu tính thuế. |
| Tiền bản quyền hoặc quyền sử dụng tài sản trí tuệ | Tùy bản chất | 10% | Không nên ghi “phí dịch vụ” nếu thực tế doanh nghiệp đang trả tiền quyền sử dụng IP. |
| Lãi tiền vay | Không áp như dịch vụ thông thường | 5% | Cần đối chiếu cả quy định ngoại hối, vay nước ngoài và Hiệp định thuế. |
| Cung cấp và phân phối hàng hóa tại Việt Nam thuộc phạm vi chịu thuế | 1% | 1% | Điều kiện giao hàng, địa điểm giao nhận và Incoterms có thể ảnh hưởng cách xác định. |
Ví dụ đơn giản: Nếu hợp đồng dịch vụ ghi giá 100.000 USD đã bao gồm nghĩa vụ thuế tại Việt Nam và doanh nghiệp Việt Nam khấu trừ thuế từ khoản thanh toán, trường hợp dịch vụ thông thường có thể phát sinh 5.000 USD thuế GTGT và 5.000 USD thuế TNDN theo tỷ lệ trên doanh thu tính thuế. Nếu hợp đồng cam kết nhà cung cấp phải nhận đủ 100.000 USD “net”, doanh nghiệp phải tính cơ chế quy đổi doanh thu chịu thuế trước khi nộp thay; khi đó số thuế không còn đơn giản là 10.000 USD.
Vì vậy, điều khoản “giá đã bao gồm toàn bộ thuế tại Việt Nam” hoặc “bên Việt Nam chịu mọi loại thuế thay cho bên nước ngoài” cần được thống nhất ngay khi ký hợp đồng. Đây là một chi tiết nhỏ nhưng có thể làm thay đổi tổng chi phí thực tế.
Từ góc nhìn thuế nhà thầu Việt Nam, quốc gia thành lập công ty nước ngoài không tự quyết định tỷ lệ thuế. Trọng tâm vẫn là nguồn thu nhập, loại khoản thanh toán và điều kiện Hiệp định thuế. Tuy nhiên, ba khu vực pháp lý có khác biệt lớn về hồ sơ cư trú thuế, yêu cầu chứng minh hoạt động thực tế và khả năng giải trình tính thương mại của giao dịch.
Hong Kong thường được doanh nghiệp Việt sử dụng cho thương mại, dịch vụ số, agency, SaaS và thanh toán quốc tế. Nếu công ty Hong Kong thực sự là nhà cung cấp dịch vụ, doanh nghiệp Việt nên có hợp đồng chi tiết, hóa đơn, bằng chứng công việc và hồ sơ pháp nhân. Các doanh nghiệp đang cân nhắc thành lập công ty tại Hong Kong cũng nên thiết kế ngay từ đầu cơ chế xuất hóa đơn, chứng minh hoạt động và luồng thanh toán về Việt Nam.
Một rủi ro phổ biến là công ty Hong Kong được sở hữu và điều hành bởi cùng nhóm cá nhân ở Việt Nam nhưng không có tài liệu chứng minh công việc thật. Khi đó, vấn đề không chỉ là thuế nhà thầu mà còn có thể liên quan đến nơi điều hành thực tế, tính hợp lý của chi phí và giao dịch liên kết. Bài mở công ty Hong Kong nhưng vận hành tại Việt Nam có bị đánh thuế không phân tích sâu hơn góc này.
Singapore phù hợp khi doanh nghiệp có hoạt động quản trị, thương mại, công nghệ hoặc gọi vốn thực chất tại đây. Với giao dịch giữa công ty Việt Nam và công ty Singapore cùng nhóm, chứng từ dịch vụ và phương pháp định giá cần được chuẩn hóa từ đầu. Doanh nghiệp có thể tham khảo sự khác nhau giữa công ty con, chi nhánh và văn phòng đại diện tại Singapore để hiểu vì sao hình thức hiện diện ảnh hưởng đến hồ sơ thuế và khả năng ký hợp đồng.
UAE ngày càng được dùng cho dịch vụ quốc tế, thương mại và công nghệ. Tuy nhiên, việc một công ty UAE có thuế suất thấp hoặc được hưởng ưu đãi tại Free Zone không tự động loại trừ thuế nhà thầu ở Việt Nam. Hai hệ thống thuế đang đánh vào hai đối tượng và nguồn thu nhập khác nhau. Nếu đang so sánh cấu trúc khu vực, bài Ajman UAE, Hong Kong và Singapore cho doanh nghiệp quốc tế giúp đặt yếu tố thuế cùng với ngân hàng và chi phí vận hành.
Việt Nam có Hiệp định tránh đánh thuế hai lần với Hong Kong, Singapore và UAE. Với một số loại thu nhập, Hiệp định có thể hạn chế quyền đánh thuế TNDN của Việt Nam, chẳng hạn trường hợp lợi nhuận kinh doanh của doanh nghiệp nước ngoài không gắn với cơ sở thường trú tại Việt Nam và đồng thời đáp ứng toàn bộ điều kiện theo Hiệp định.
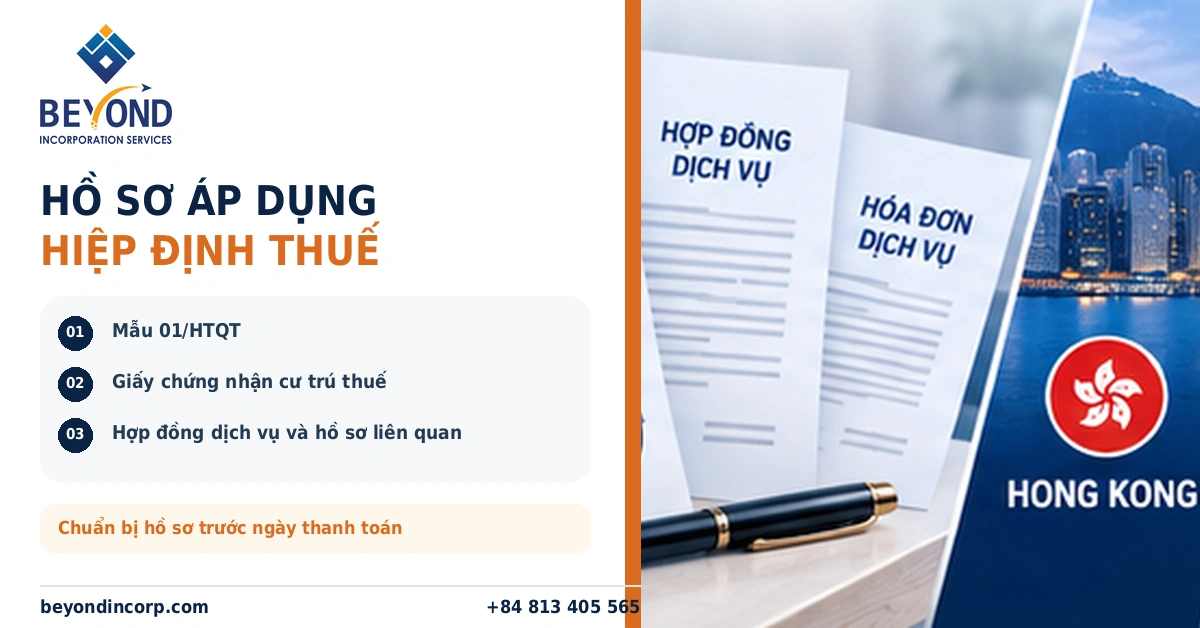
Nhưng Hiệp định không tự động áp dụng. Doanh nghiệp cần chuẩn bị và nộp hồ sơ đề nghị miễn, giảm theo quy định quản lý thuế. Từ 01/07/2026, Thông tư 89/2026/TT-BTC quy định hồ sơ cho nhà thầu nước ngoài gồm các tài liệu trọng yếu như mẫu 01/HTQT, Giấy chứng nhận cư trú thuế được hợp pháp hóa lãnh sự, bản sao hợp đồng và giấy ủy quyền nếu có.
Cơ quan thuế cũng có thời gian xem xét hồ sơ. Theo hướng dẫn năm 2026, hồ sơ miễn, giảm theo Hiệp định thuế được đối chiếu trong thời hạn 30 ngày làm việc kể từ ngày ghi trên thông báo tiếp nhận, chưa tính khoảng thời gian doanh nghiệp phải bổ sung hồ sơ khi được yêu cầu. Do đó, không nên đợi đến đúng ngày chuyển tiền mới bắt đầu xin Giấy chứng nhận cư trú thuế.
Bộ hồ sơ tốt phải trả lời được ba nhóm câu hỏi: giao dịch có thật không, giá trị dịch vụ có hợp lý không và khoản chuyển tiền có đúng với hợp đồng không. Doanh nghiệp không nên chỉ giữ một hóa đơn PDF do công ty nước ngoài phát hành.
| Nhóm hồ sơ | Tài liệu nên có | Mục đích |
|---|---|---|
| Pháp lý đối tác | Giấy chứng nhận thành lập, thông tin đăng ký doanh nghiệp, thông tin giám đốc, địa chỉ, tài khoản ngân hàng, mã số thuế nếu có | Chứng minh bên nhận tiền là pháp nhân tồn tại và đúng chủ thể hợp đồng |
| Hợp đồng | Hợp đồng dịch vụ, phụ lục phạm vi công việc, đơn giá, thuế, thời hạn, quyền sở hữu kết quả công việc | Xác định bản chất thu nhập và bên chịu thuế |
| Bằng chứng thực hiện | Báo cáo, sản phẩm bàn giao, email, bảng giờ công, mã nguồn, dữ liệu chiến dịch, biên bản nghiệm thu | Chứng minh dịch vụ có thật và phục vụ hoạt động kinh doanh |
| Thanh toán | Hóa đơn, đề nghị thanh toán, chứng từ ngân hàng, SWIFT, sao kê | Đối chiếu số tiền và người thụ hưởng |
| Thuế Việt Nam | Tờ khai, giấy nộp tiền, bảng tính gross-up nếu có, hồ sơ xác định tỷ lệ thuế | Chứng minh đã thực hiện nghĩa vụ nộp thay |
| Hiệp định thuế | Mẫu 01/HTQT, Giấy chứng nhận cư trú thuế hợp pháp hóa lãnh sự, hợp đồng, ủy quyền nếu có | Căn cứ đề nghị miễn hoặc giảm theo Hiệp định |
Ngân hàng và đơn vị kiểm toán cũng có thể yêu cầu thông tin về chủ sở hữu hưởng lợi. Việc lưu sẵn hồ sơ UBO – chủ sở hữu hưởng lợi và quy trình tuân thủ của công ty quốc tế giúp doanh nghiệp giải trình nhanh hơn khi khoản thanh toán có giá trị lớn hoặc đi đến khu vực pháp lý nước ngoài.
Trong mô hình phổ biến khi nhà thầu nước ngoài không trực tiếp thực hiện chế độ kế toán và kê khai tại Việt Nam, bên Việt Nam sẽ khấu trừ, khai và nộp thay. Theo hướng dẫn quản lý thuế đang áp dụng từ tháng 07/2026, trường hợp tính thuế trực tiếp trên doanh thu là loại khai theo lần phát sinh thanh toán; nếu trong tháng thanh toán nhiều lần, doanh nghiệp có thể đăng ký khai theo tháng theo quy định.
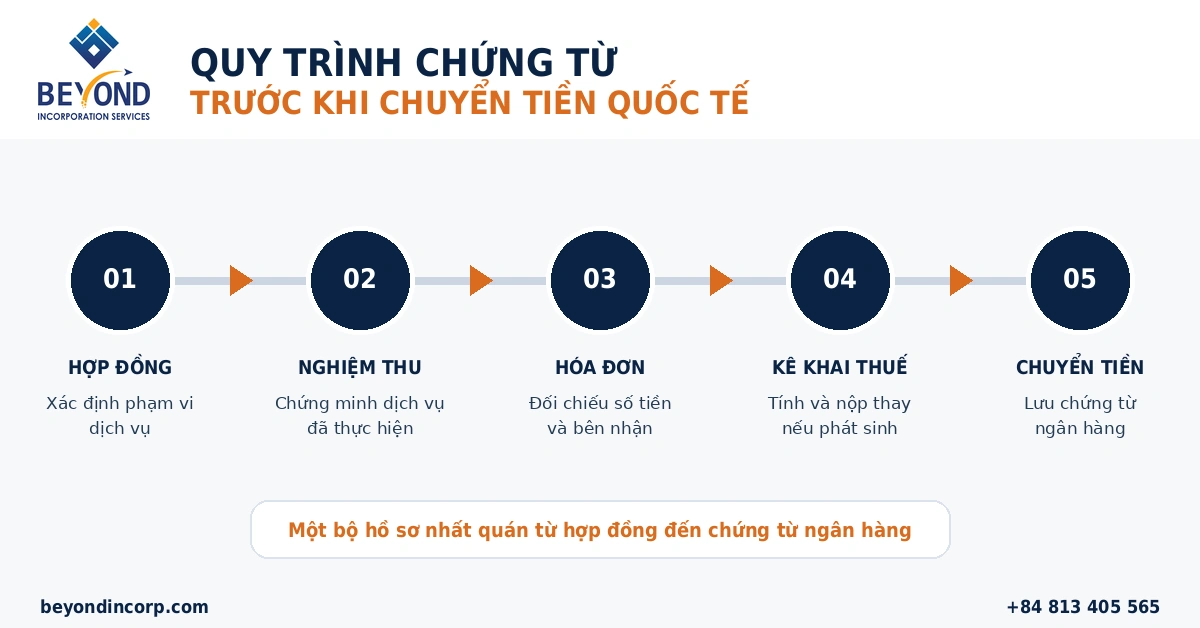
Doanh nghiệp nên đưa nghĩa vụ thuế vào quy trình thanh toán nội bộ: bộ phận sử dụng dịch vụ xác nhận nghiệm thu → kế toán phân loại khoản chi → kiểm tra Hiệp định thuế → tính số thuế phải nộp thay → chuẩn bị tờ khai và chứng từ → chuyển tiền theo đúng giá trị ròng hoặc giá trị sau gross-up.
Đây là tình huống BeyondIncorp gặp rất thường xuyên: một doanh nhân sở hữu công ty Việt Nam đồng thời sở hữu công ty Hong Kong, Singapore hoặc UAE, sau đó công ty Việt Nam trả phí quản lý, bản quyền, tiếp thị, phần mềm hoặc dịch vụ hỗ trợ cho công ty nước ngoài.
Trong trường hợp đó, doanh nghiệp phải tách hai câu hỏi. Thứ nhất là thuế nhà thầu đối với khoản thanh toán ra nước ngoài. Thứ hai là quy định về giao dịch liên kết và nguyên tắc giá giao dịch độc lập. Nghị định 20/2025/NĐ-CP đã sửa đổi một số nội dung của Nghị định 132/2020/NĐ-CP về quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
Khi xây cấu trúc nhiều pháp nhân, doanh nghiệp nên xác định chức năng của từng công ty: công ty nào sở hữu tài sản trí tuệ, công ty nào bán hàng, công ty nào cung cấp dịch vụ và công ty nào giữ vốn. Bài cấu trúc holding cho startup Việt Nam và hướng dẫn về cấu trúc doanh nghiệp quốc tế giúp doanh nghiệp nhìn giao dịch nội bộ theo cả góc pháp lý, thuế và vận hành thay vì chỉ nhìn phí thành lập công ty.
Nếu công ty Hong Kong thực sự có đội ngũ quản lý quảng cáo, báo cáo chiến dịch, tài khoản quảng cáo, bảng phân bổ chi phí và hóa đơn rõ ràng, khoản thanh toán có cơ sở thương mại tốt hơn. Phần phí quản lý và phần ngân sách quảng cáo trả hộ nên được tách riêng trong hợp đồng nếu bản chất khác nhau. Nếu toàn bộ chỉ ghi chung “marketing fee”, doanh nghiệp có thể khó chứng minh phần nào là phí dịch vụ và phần nào là chi hộ.
Cần xác định doanh nghiệp đang mua quyền truy cập một dịch vụ phần mềm, thuê phát triển phần mềm riêng hay trả tiền quyền sử dụng/bản quyền. Sự khác biệt này có thể làm thay đổi tỷ lệ thuế TNDN. Hợp đồng phải ghi rõ quyền sử dụng, quyền sao chép, quyền sửa đổi, quyền phân phối và quyền sở hữu mã nguồn.
Đây là giao dịch cần hồ sơ mạnh nhất: thỏa thuận dịch vụ quản lý, danh sách nhân sự cung cấp dịch vụ, bảng chấm công hoặc phân bổ nguồn lực, báo cáo kết quả, phương pháp tính phí và hồ sơ giao dịch liên kết. Việc công ty UAE có mức thuế thấp không phải là bằng chứng khoản phí hợp lý tại Việt Nam.
Doanh nghiệp Việt Nam vẫn phải xử lý nghĩa vụ thuế theo pháp luật trong nước. Không nên tự áp dụng mức miễn theo Hiệp định chỉ vì công ty được thành lập tại quốc gia đã ký Hiệp định với Việt Nam. Giấy chứng nhận đăng ký doanh nghiệp và Giấy chứng nhận cư trú thuế là hai tài liệu khác nhau.
Tình huống này cần được rà soát sâu hơn vì có thể phát sinh vấn đề về tính thực chất của nhà cung cấp, chi phí được trừ, giao dịch liên kết và nơi tạo giá trị. Nếu công ty Hong Kong chỉ đứng tên hợp đồng nhưng toàn bộ nhân sự, quản lý và việc thực hiện đều ở Việt Nam, mô hình nên được đánh giá lại. Các doanh nghiệp Hong Kong cũng cần duy trì hồ sơ kế toán và kiểm toán phù hợp; bài vì sao công ty Hong Kong vẫn bị yêu cầu kiểm toán dù không hoạt động tại Hong Kong là một tài liệu liên quan.
Trong bối cảnh trao đổi thông tin tài chính và minh bạch thuế quốc tế ngày càng mở rộng, việc chuẩn hóa chứng từ không chỉ phục vụ một lần chuyển tiền. Doanh nghiệp có thể tham khảo bài CARF và CRS 2.0 giai đoạn 2026–2028 để hiểu vì sao dữ liệu về chủ thể, tài khoản và giao dịch xuyên biên giới ngày càng cần nhất quán.
Khi công ty Việt Nam trả phí cho công ty nước ngoài, cách an toàn không phải là chỉ hỏi ngân hàng cần giấy tờ gì để chuyển tiền. Doanh nghiệp nên xử lý đồng thời bốn lớp: bản chất giao dịch, thuế nhà thầu, hồ sơ áp dụng Hiệp định thuế và chứng từ kế toán/ngân hàng.
Với Hong Kong, Singapore và UAE, việc có pháp nhân hợp pháp ở nước ngoài mới chỉ là bước đầu. Khoản phí cần phản ánh dịch vụ thật, giá trị thật và có bộ hồ sơ đủ để một bên thứ ba hiểu được vì sao công ty Việt Nam phải trả khoản tiền đó. Nếu cấu trúc có nhiều pháp nhân hoặc cùng chủ sở hữu, doanh nghiệp càng cần thiết kế quy trình thuế và chứng từ ngay từ đầu thay vì bổ sung sau khi ngân hàng hoặc cơ quan thuế yêu cầu.
Nội dung được Beyond Incorporation Services tổng hợp từ nguồn chính thức và cập nhật đến ngày 17/09/2026. Bài viết mang tính thông tin chung; nghĩa vụ thuế thực tế cần được xác định theo hợp đồng, hồ sơ và tình trạng thuế của từng bên.
Tác giả: Alex Do