Giả định một doanh nghiệp nhôm tại Việt Nam đã có nhà máy hoặc mạng lưới cung ứng ổn định, doanh thu xuất khẩu B2B lớn và đang bán cho nhà phân phối, nhà máy gia công hoặc tổng thầu ở nhiều thị trường. Doanh nghiệp muốn thành lập một công ty trách nhiệm hữu hạn tư nhân tại Singapore để đứng tên hợp đồng mua – bán quốc tế, nhận thanh toán bằng USD hoặc SGD, mua hàng từ Việt Nam và một số nhà cung cấp châu Á, sau đó bán sang Úc, Trung Đông, Liên minh châu Âu hoặc các thị trường khác.
Mục tiêu thương mại không phải là “đưa nhà máy sang Singapore”. Nhà máy vẫn ở Việt Nam; công ty Singapore đóng vai trò thương mại, quản trị hợp đồng và dòng tiền quốc tế. Đây là mô hình gần với công ty thương mại trung tâm hơn là một công ty chỉ để giữ lợi nhuận. Nếu doanh nghiệp còn chưa xác định nên dùng công ty con, chi nhánh hay văn phòng đại diện, nên đối chiếu trước với bài công ty con, chi nhánh hay văn phòng đại diện tại Singapore vì mỗi hình thức tạo ra quyền kinh doanh, trách nhiệm pháp lý và nghĩa vụ thuế khác nhau.
Trong case này, giả định công ty Việt Nam sở hữu 100% công ty Singapore. Vì vậy, câu chuyện không chỉ là luật Singapore mà còn gồm thủ tục đầu tư ra nước ngoài và quản lý ngoại hối phía Việt Nam. Đây là khác biệt rất lớn so với tình huống một cá nhân ở nhiều quốc gia tự góp một khoản vốn nhỏ để mở công ty.
Công ty Singapore nên có vai trò kinh tế có thể giải thích được. Ví dụ, công ty Singapore tìm kiếm và ký hợp đồng với khách quốc tế, đàm phán giá, mua hàng từ công ty Việt Nam hoặc nhà cung cấp thứ ba, chịu rủi ro tín dụng của khách, quản lý thanh toán, bảo hiểm thương mại và các điều khoản giao hàng. Nếu công ty chỉ xuất hiện trên hóa đơn nhưng mọi quyết định, nhân sự và rủi ro vẫn nằm hoàn toàn ở Việt Nam, cơ quan thuế và ngân hàng có thể đặt câu hỏi về bản chất hoạt động.
Với doanh nghiệp xuất nhập khẩu, Singapore thường được cân nhắc vì hệ thống doanh nghiệp và ngân hàng quốc tế phát triển, nhưng không nên mặc định là “tối ưu hơn” chỉ vì tên pháp nhân Singapore. Bài các quốc gia thường được cân nhắc cho doanh nghiệp xuất nhập khẩu có thể dùng như khung so sánh rộng hơn; còn nếu doanh nghiệp đang phân vân giữa Singapore, Hong Kong và UAE, nên đối chiếu thêm khác biệt giữa Singapore, Hong Kong và Ajman (UAE) về ngân hàng, thuế và vận hành.
ACRA cho phép công ty Singapore đăng ký vốn cổ phần rất linh hoạt và không yêu cầu một mức vốn lớn chỉ để thành lập. Tuy nhiên, một công ty nhôm dự kiến quay vòng hợp đồng hàng trăm nghìn hoặc hàng triệu USD nhưng chỉ có vốn góp tượng trưng sẽ tạo khoảng cách rất lớn giữa hồ sơ pháp lý và quy mô hoạt động. Khoảng cách này không đồng nghĩa hồ sơ chắc chắn bị từ chối, nhưng doanh nghiệp cần giải thích nguồn vốn lưu động, hạn mức tín dụng, khoản vay cổ đông hoặc cơ chế tài trợ thương mại.
Vì vậy, trước khi thành lập nên lập bảng dự báo 12 tháng: giá trị hợp đồng bình quân, số ngày phải trả nhà cung cấp, số ngày thu tiền khách, mức tồn kho nếu có, yêu cầu ký quỹ hoặc bảo lãnh và biên an toàn ngoại tệ. Từ đó mới quyết định phần nào là vốn cổ phần và phần nào là vốn vay/hạn mức ngân hàng.
Từ năm 2026, khung đầu tư ra nước ngoài của Việt Nam đã thay đổi. Nghị định 103/2026/NĐ-CP quy định về đầu tư ra nước ngoài có hiệu lực từ 03/04/2026, trong khi Thông tư 34/2026/TT-NHNN về quản lý ngoại hối có hiệu lực từ 31/07/2026. Với dự án không thuộc diện phải xin Giấy chứng nhận đăng ký đầu tư ra nước ngoài, nhà đầu tư vẫn có thể phải kê khai dự án trên Hệ thống thông tin quốc gia về đầu tư, nhận mã hồ sơ và thực hiện đăng ký giao dịch ngoại hối theo quy định trước khi chuyển vốn.
Điểm thực tế quan trọng: không nên lấy tài khoản thanh toán thông thường của công ty Việt Nam rồi chuyển tiền sang Singapore với mô tả chung chung “góp vốn” hoặc “hỗ trợ công ty con”. Dòng tiền đầu tư nên đi qua tài khoản vốn đầu tư tại ngân hàng được phép và phù hợp với hồ sơ đã đăng ký. Nếu cần vốn lưu động bổ sung dưới dạng khoản vay từ công ty mẹ, cấu trúc vay cũng cần được đánh giá riêng thay vì mặc nhiên xem giống vốn góp.
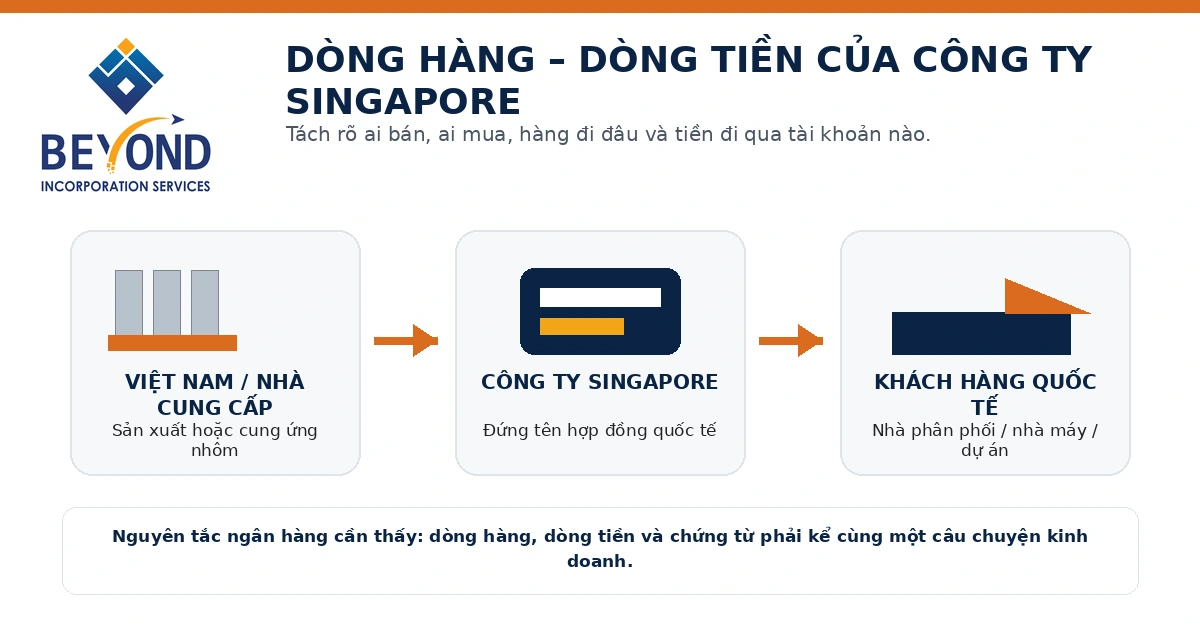
Mô hình chuẩn thường có hai hợp đồng độc lập: hợp đồng mua giữa công ty Singapore và nhà cung cấp, sau đó là hợp đồng bán giữa công ty Singapore và khách hàng. Hợp đồng phải thể hiện rõ điều kiện giao hàng, chuyển quyền sở hữu, trách nhiệm bảo hiểm, chất lượng nhôm, sai số trọng lượng, chứng chỉ vật liệu, điều khoản thanh toán và cơ chế xử lý khi khách khiếu nại.
Nếu hàng đi thẳng từ Việt Nam hoặc Trung Quốc sang nước khách hàng mà không qua Singapore, điều đó không tự động làm mô hình sai. Tuy nhiên, ngân hàng sẽ muốn thấy vì sao công ty Singapore có quyền thu tiền, quyền trả nhà cung cấp và trách nhiệm thương mại trong giao dịch. Bài thương mại trung gian và bộ chứng từ ngân hàng dù viết cho Hong Kong vẫn hữu ích về logic chứng từ mua – bán – vận chuyển.
Nếu công ty Việt Nam và công ty Singapore có cùng chủ sở hữu hoặc quan hệ công ty mẹ – công ty con, việc mua bán nhôm giữa hai bên là giao dịch liên kết. Không nên ấn định biên lợi nhuận tại Singapore chỉ theo mong muốn giữ lại bao nhiêu tiền. Cần phân tích chức năng, tài sản và rủi ro mà từng pháp nhân thực sự đảm nhiệm, sau đó xây cơ sở giá phù hợp với nguyên tắc giao dịch độc lập và quy định của mỗi quốc gia.
Tương tự, nếu công ty Singapore thu thêm phí quản lý, phí tiếp thị, hoa hồng hoặc phí tư vấn từ công ty Việt Nam, doanh nghiệp cần hồ sơ chứng minh dịch vụ thực tế và lợi ích nhận được. Có thể đối chiếu khung hồ sơ trong bài phí quản lý, tư vấn và giao dịch liên kết giữa công ty Việt Nam và công ty nước ngoài.
Việc hợp đồng và hóa đơn thương mại do công ty Singapore phát hành không tự động làm hàng hóa có xuất xứ Singapore. Xuất xứ phụ thuộc quy tắc xuất xứ và quá trình sản xuất. Với nhôm, doanh nghiệp còn phải theo dõi biện pháp phòng vệ thương mại, thuế chống bán phá giá, chống trợ cấp hoặc yêu cầu chứng nhận theo từng mã hàng và thị trường nhập khẩu. Cấu trúc Singapore phải được thiết kế để hỗ trợ thương mại thật, không phải để che nguồn gốc hàng hóa.
GST là điểm dễ hiểu sai nhất trong mô hình thương mại quốc tế. Mức GST tiêu chuẩn tại Singapore hiện là 9%, nhưng không phải mọi doanh số của công ty Singapore đều tự động chịu 9%. Cách xử lý phụ thuộc nơi hàng được giao và bản chất nguồn cung.
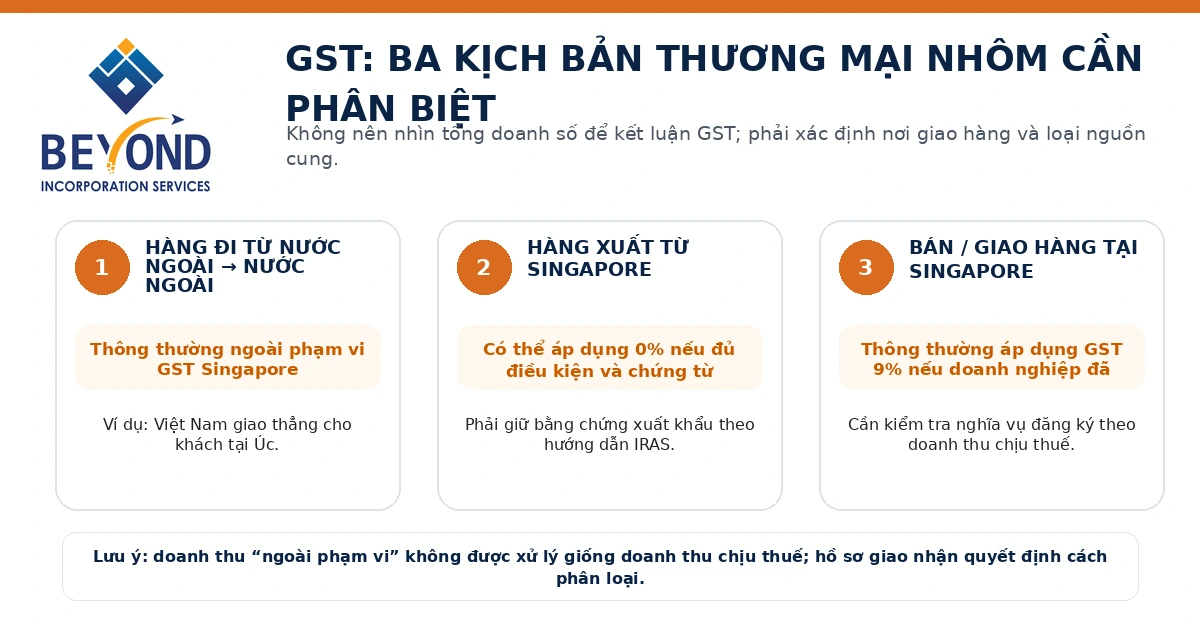
IRAS nêu rõ: nếu hàng được giao vật lý từ một địa điểm ngoài Singapore đến một địa điểm khác cũng ngoài Singapore, nguồn cung hàng hóa đó nằm ngoài phạm vi GST. Đây là tình huống thường gặp khi công ty Singapore mua nhôm từ Việt Nam và yêu cầu nhà cung cấp giao thẳng cho khách ở Úc, UAE hoặc châu Âu. Doanh nghiệp vẫn phải giữ vận đơn, hóa đơn, hợp đồng và bằng chứng giao nhận để chứng minh hàng không đi qua Singapore.
Nếu hàng nhập vào hoặc được giao tại Singapore rồi xuất khẩu, cách xử lý khác. Nguồn cung xuất khẩu có thể được áp dụng GST 0% nếu đáp ứng điều kiện và giữ đủ chứng từ xuất khẩu theo hướng dẫn của IRAS. Với xuất khẩu hàng hóa, IRAS đặt yêu cầu tài liệu và mốc thời gian cụ thể; trong nhiều trường hợp doanh nghiệp cần thu thập bộ chứng từ xuất khẩu trong 60 ngày từ thời điểm cung cấp.
Nếu công ty đã đăng ký GST và bán/giao hàng trong Singapore, giao dịch thông thường chịu GST 9% trừ khi có ngoại lệ. Nghĩa vụ đăng ký bắt buộc nhìn vào doanh thu chịu thuế: theo cách nhìn hồi tố, nếu doanh thu chịu thuế vượt 1 triệu SGD vào cuối năm dương lịch; hoặc theo cách nhìn dự kiến, nếu có cơ sở hợp lý để dự kiến vượt 1 triệu SGD trong 12 tháng tới. Vì doanh số ngoài phạm vi không được xử lý giống doanh số chịu thuế, doanh nghiệp không nên lấy tổng doanh thu toàn cầu rồi kết luận ngay rằng bắt buộc đăng ký GST.
| Tình huống | Xử lý GST điển hình | Hồ sơ trọng yếu |
|---|---|---|
| Việt Nam → Úc, công ty Singapore đứng giữa | Ngoài phạm vi GST Singapore nếu hàng đi hoàn toàn ngoài Singapore | Hợp đồng mua/bán, vận đơn, chứng từ giao nhận, thanh toán |
| Nhập hoặc lưu kho tại Singapore rồi xuất | Có thể 0% nếu đủ điều kiện xuất khẩu và chứng từ | Tờ khai/giấy phép, vận đơn, hóa đơn, bằng chứng xuất khẩu đúng hạn |
| Giao hàng nội địa Singapore | Thông thường 9% nếu doanh nghiệp đã đăng ký GST | Hóa đơn GST, hồ sơ khách hàng, chứng từ giao hàng |
Với công ty thương mại kim loại, ngân hàng thường không chỉ xem giấy đăng ký doanh nghiệp. Họ cần hiểu chủ sở hữu hưởng lợi, nguồn vốn, lịch sử kinh doanh, nhà cung cấp, khách hàng, quốc gia giao dịch, quy mô từng giao dịch và lý do thương mại của dòng tiền. Nếu doanh nghiệp dự kiến nhận 800.000 USD từ một khách mới ngay trong tháng đầu nhưng hồ sơ mở tài khoản khai doanh số 50.000 USD/tháng, giao dịch có thể bị yêu cầu giải trình bổ sung.
Do đó, hồ sơ mở tài khoản phải bám sát kế hoạch thực tế. Có thể dùng checklist trong bài hướng dẫn mở tài khoản ngân hàng quốc tế cho công ty để chuẩn bị từ đầu, đồng thời xem những nguyên nhân doanh nghiệp quốc tế bị từ chối tài khoản nhằm tránh các lỗi cơ bản. Danh sách ngân hàng và nền tảng thanh toán thay đổi theo thời điểm; bài các ngân hàng và nền tảng thanh toán cho công ty quốc tế nên được dùng như điểm tham khảo, không phải cam kết phê duyệt.
Nếu khách thanh toán sau 30–90 ngày trong khi nhà cung cấp yêu cầu đặt cọc hoặc thanh toán sớm, vốn lưu động sẽ là nút thắt. Công ty có thể cần thư tín dụng, tài trợ hóa đơn, bảo lãnh hoặc hạn mức thương mại. Khả năng được cấp không chỉ dựa vào việc công ty đặt tại Singapore mà còn phụ thuộc lịch sử giao dịch, chất lượng đối tác, tài sản bảo đảm, hợp đồng và mức kiểm soát của ngân hàng đối với hàng hóa/chứng từ.
IRAS áp dụng thuế suất thuế thu nhập doanh nghiệp cơ bản 17% trên thu nhập chịu thuế. Doanh nghiệp đủ điều kiện có thể hưởng cơ chế miễn giảm theo quy định, nhưng không nên dùng mức ưu đãi dự kiến để thiết kế toàn bộ cấu trúc trước khi kiểm tra điều kiện. Với công ty thương mại nhôm, lợi nhuận chịu thuế còn phụ thuộc nơi phát sinh hoạt động, chi phí được khấu trừ, giá giao dịch liên kết và các khoản thu nhập cụ thể.
IRAS xác định cư trú thuế doanh nghiệp dựa vào nơi việc kiểm soát và quản lý được thực hiện. Vì vậy, nếu mọi quyết định chiến lược, phê duyệt hợp đồng lớn, quản lý tiền và điều hành đều thực tế ở Việt Nam, công ty cần thận trọng khi kỳ vọng đương nhiên có Chứng nhận cư trú thuế Singapore. Với công ty nước ngoài sở hữu chủ yếu bởi cổ đông nước ngoài, IRAS có thể yêu cầu thêm bằng chứng rằng việc kiểm soát và quản lý thực sự được thực hiện tại Singapore.
Singapore và Việt Nam có Hiệp định tránh đánh thuế hai lần. Tuy nhiên, quyền lợi theo hiệp định phụ thuộc tư cách cư trú thuế, loại thu nhập, chủ sở hữu hưởng lợi và điều kiện cụ thể; không nên chỉ dựa vào giấy đăng ký doanh nghiệp. Nếu doanh nghiệp đang xây cấu trúc holding rộng hơn, có thể đọc thêm bài cấu trúc holding cho doanh nghiệp Việt Nam để phân biệt tầng sở hữu và tầng vận hành.
Một công ty Singapore có tài khoản ngân hàng không còn nên được vận hành theo tư duy “pháp nhân ở đâu thì dữ liệu ở đó”. Các chuẩn trao đổi thông tin và quy trình KYC làm cho ngân hàng quan tâm hơn đến nơi cư trú thuế của chủ sở hữu và người kiểm soát. Bài CARF và CRS 2.0 giai đoạn 2026–2028 giải thích bức tranh minh bạch quốc tế rộng hơn. Điều này không có nghĩa mọi dòng tiền tự động bị đánh thuế tại Việt Nam, nhưng doanh nghiệp phải có hồ sơ nhất quán để giải thích ai sở hữu, ai điều hành, thu nhập phát sinh ở đâu và nghĩa vụ khai báo nào áp dụng.
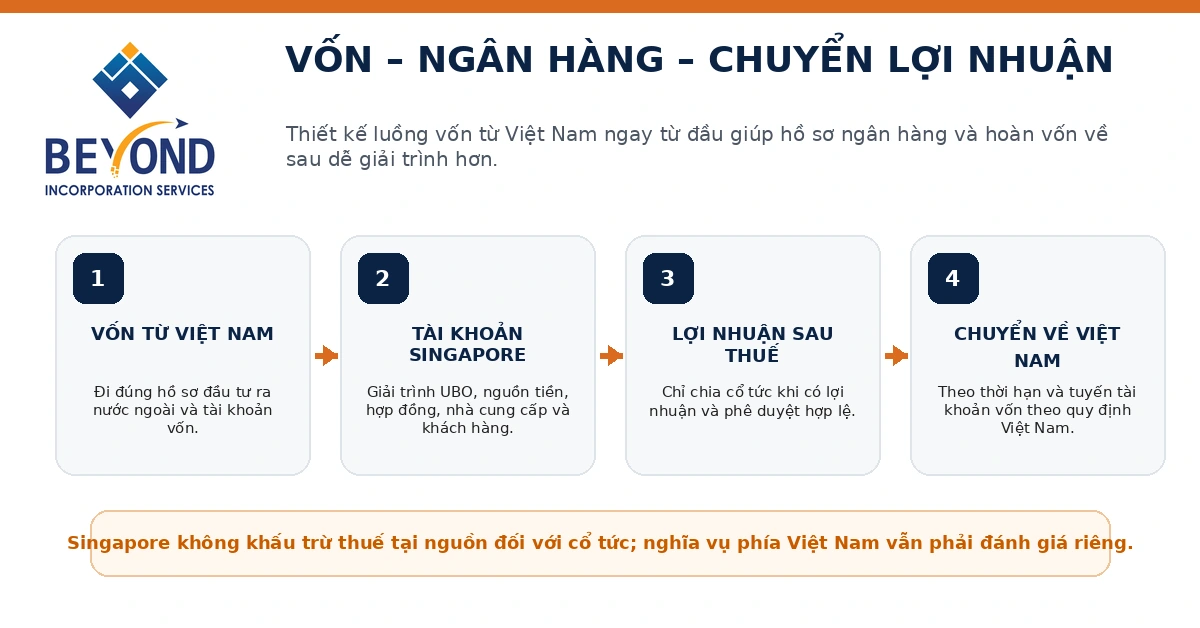
Singapore hiện không áp dụng khấu trừ thuế tại nguồn đối với khoản cổ tức mà công ty Singapore trả cho cổ đông không cư trú. Đây là điểm thuận lợi về cơ chế phân phối lợi nhuận. Tuy nhiên, công ty chỉ nên chia cổ tức khi có lợi nhuận có thể phân phối và hoàn thành các phê duyệt doanh nghiệp cần thiết. Việc chuyển tiền nên có nghị quyết, báo cáo tài chính hoặc sổ sách thể hiện cơ sở chia, chứng từ ngân hàng và mô tả giao dịch rõ ràng.
Nghị định 103/2026/NĐ-CP quy định, trừ trường hợp được giữ lại lợi nhuận để tiếp tục đầu tư theo điều kiện luật định, nhà đầu tư phải chuyển lợi nhuận và các khoản thu nhập khác từ hoạt động đầu tư ở nước ngoài về Việt Nam trong thời hạn 12 tháng kể từ ngày được chia lợi nhuận. Nếu chưa chuyển trong thời hạn này, nhà đầu tư phải thực hiện thông báo theo quy định và thời gian gia hạn không quá 12 tháng.
Thông tư 34/2026/TT-NHNN tiếp tục đặt trọng tâm vào tài khoản vốn đầu tư: vốn, lợi nhuận và khoản thu hợp pháp bằng tiền liên quan đến đầu tư ra nước ngoài được chuyển về Việt Nam qua tài khoản vốn đầu tư tại ngân hàng được phép. Do đó, ngay từ khi góp vốn ban đầu, doanh nghiệp nên chọn ngân hàng và thiết kế hồ sơ đủ để sau này nhận lợi nhuận về không phải “làm lại câu chuyện” từ đầu.
Thuế phải nộp tại Việt Nam đối với khoản lợi nhuận/cổ tức nhận từ công ty Singapore cần đánh giá theo luật thuế Việt Nam hiện hành, tình trạng người nhận và khả năng áp dụng Hiệp định tránh đánh thuế hai lần hoặc tín dụng thuế nước ngoài. Không nên mặc định rằng “Singapore không khấu trừ thuế cổ tức” đồng nghĩa “Việt Nam không còn nghĩa vụ thuế”. Bài vì sao công ty ở nước ngoài vẫn có thể phát sinh nghĩa vụ thuế tại Việt Nam trình bày rõ hơn nguyên tắc này.
| Nhóm hồ sơ | Nội dung nên chuẩn bị | Mục đích |
|---|---|---|
| Cơ cấu sở hữu | Sơ đồ công ty Việt Nam → công ty Singapore; danh sách UBO, giám đốc, người ký | ACRA, ngân hàng, KYC và thuế |
| Đầu tư ra nước ngoài | Quyết định đầu tư, quy mô vốn, nguồn vốn, hồ sơ theo Nghị định 103 và Thông tư 34 | Chuyển vốn hợp pháp từ Việt Nam |
| Mô hình thương mại | Danh sách hàng nhôm, HS dự kiến, thị trường, nhà cung cấp, khách hàng, Incoterms | Chứng minh hoạt động thật và rủi ro thương mại |
| Hợp đồng | Mẫu hợp đồng mua, hợp đồng bán, điều khoản chất lượng, bảo hiểm, giao nhận, tranh chấp | Ngân hàng, kiểm toán, thuế và giải trình |
| Tài chính | Dự báo 12 tháng, vốn lưu động, vòng quay phải thu/phải trả, biên lợi nhuận | Chọn mức vốn và sản phẩm ngân hàng |
| GST | Sơ đồ nơi giao hàng cho từng luồng: ngoài Singapore, qua Singapore, nội địa Singapore | Xác định doanh thu chịu thuế và nghĩa vụ đăng ký |
| Giá liên kết | Phân tích chức năng – tài sản – rủi ro giữa công ty Việt Nam và Singapore | Xây biên lợi nhuận có cơ sở |
| Ngân hàng | Nguồn tiền, đối tác, website, hồ sơ doanh nghiệp Việt Nam, hợp đồng/PO thực tế | Tăng khả năng giải trình khi mở và vận hành tài khoản |
Xác định rõ công ty Singapore là công ty thương mại mua – bán thực sự, trung tâm ký hợp đồng hay chỉ là holding. Với doanh nghiệp nhôm cần quay vòng hàng hóa và nhận tiền B2B, một pháp nhân thương mại có chức năng rõ ràng thường dễ giải trình hơn một holding thụ động nhưng lại phát sinh hàng trăm giao dịch thương mại.
Chốt ai là nhà đầu tư Việt Nam, mức vốn cổ phần ban đầu, có dùng khoản vay cổ đông hay không, ngân hàng tại Việt Nam nào xử lý tài khoản vốn và thời điểm chuyển vốn. Đây là bước phải làm song song với hồ sơ thành lập Singapore.
Theo ACRA, công ty Singapore cần ít nhất một giám đốc đáp ứng điều kiện cư trú địa phương tại thời điểm đăng ký; công ty cũng cần địa chỉ đăng ký tại Singapore và phải bổ nhiệm thư ký công ty theo thời hạn luật định. Với doanh nghiệp vốn lớn, nên thiết kế thẩm quyền ký hợp đồng và phê duyệt thanh toán ngay từ đầu để không tạo ra một pháp nhân chỉ có người đại diện hình thức.
Chuẩn bị website, hồ sơ năng lực, thông tin nhà máy, danh sách đối tác, hợp đồng mẫu và dự báo dòng tiền. Không nên khai doanh số thấp chỉ vì sợ ngân hàng hỏi nhiều; một hồ sơ không khớp với giao dịch thực tế sẽ khó vận hành hơn.
Mỗi hợp đồng nên gắn với mã giao dịch và bộ chứng từ mua – bán – vận chuyển – thanh toán. Khi hàng đi ngoài Singapore, lưu bằng chứng hàng đi ngoài Singapore. Khi hàng xuất từ Singapore, lưu bộ chứng từ xuất khẩu đúng hạn. Cách này giúp kế toán và giải trình ngân hàng đi cùng một nguồn dữ liệu thay vì gom lại cuối năm.
Không nên cố định một mức lãi Singapore trong nhiều năm nếu chức năng và thị trường thay đổi. Mỗi năm nên rà lại giá mua từ Việt Nam, chi phí vận chuyển, rủi ro tín dụng và phần giá trị mà công ty Singapore thực sự tạo ra.
Ngay từ đầu nên quyết định tỷ lệ lợi nhuận giữ lại để quay vòng, phần dự kiến chia cổ tức, thời điểm chốt sổ và hồ sơ cần có để chuyển về Việt Nam. Việc này giúp tránh tình trạng có tiền trong tài khoản Singapore nhưng công ty mẹ không thể giải trình cách nhận về.
Không nhất thiết. Trong mô hình thương mại trung gian, hàng có thể đi từ Việt Nam hoặc một nước thứ ba thẳng tới khách hàng ở nước khác. Điều quan trọng là hợp đồng, quyền sở hữu/rủi ro hàng hóa, vận đơn và dòng tiền phải nhất quán với vai trò của công ty Singapore.
Không thể kết luận chỉ từ tổng doanh thu toàn cầu. Nghĩa vụ GST dựa trên doanh thu chịu thuế theo quy định. Giao dịch hàng hóa được giao hoàn toàn ngoài Singapore có thể nằm ngoài phạm vi GST, trong khi giao dịch nội địa hoặc xuất khẩu qua Singapore có cách xử lý khác. Doanh nghiệp cần phân loại từng luồng.
Về mặt đăng ký doanh nghiệp, vốn cổ phần có thể thấp; nhưng về ngân hàng và rủi ro thương mại, quy mô vốn cần giải thích được. Nếu doanh thu và dòng thanh toán lớn, doanh nghiệp nên có kế hoạch vốn lưu động, hạn mức tín dụng hoặc khoản vay cổ đông rõ ràng.
Không nên dùng cách hiểu đó. Thuế doanh nghiệp Singapore không phải hệ thống “doanh thu ngoài lãnh thổ tự động bằng 0%”. Cần phân tích nguồn thu nhập, nơi hoạt động kinh doanh, cư trú thuế, chi phí, miễn giảm và điều kiện cụ thể.
Không. Singapore không khấu trừ thuế tại nguồn đối với cổ tức, nhưng nghĩa vụ tại Việt Nam phải đánh giá riêng theo người nhận, luật thuế hiện hành và hiệp định áp dụng. Ngoài thuế, lợi nhuận của dự án đầu tư ra nước ngoài còn phải đi đúng quy định ngoại hối và thời hạn chuyển về.
Với mô hình thương mại nhôm B2B, Beyond Incorporation Services có thể hỗ trợ ở phạm vi cấu trúc doanh nghiệp quốc tế: đánh giá công ty Singapore phù hợp với mục tiêu thương mại hay không; phối hợp thành lập và quản trị công ty; chuẩn bị hồ sơ ngân hàng; rà soát logic dòng tiền và bộ chứng từ doanh nghiệp; kết nối kế toán – thuế tại Singapore; đồng thời phối hợp với cố vấn tại Việt Nam đối với hồ sơ đầu tư ra nước ngoài, ngoại hối và nghĩa vụ thuế cần xử lý tại Việt Nam.
Nội dung được tổng hợp từ nguồn chính thức, cập nhật đến 26/09/2026. Tình huống minh họa đã được khái quát hóa để giải thích cấu trúc; nghĩa vụ cụ thể phụ thuộc ngành hàng, mã hàng, thị trường, cổ đông, nguồn vốn và giao dịch thực tế.
Tác giả: Alex Do